Wettanbieter ohne Steuer 2026: Wer die Sportwettsteuer wirklich trägt
 Available in US
Stand: 17. Oktober 2026 · geprüft gegen die Whitelist der Gemeinsamen Glücksspielbehörde der Länder (GGL) und die AGB der jeweiligen Anbieter.
Wer „Wettanbieter ohne Steuer 2026“ sucht, fragt meist nach Buchmachern, die den bekannten 5,3-Prozent-Posten nicht an die Wette hängen. Die Realität dahinter ist nüchterner, als das Marketingwort verspricht. Die Sportwettensteuer schuldet seit jeher der Anbieter, nicht der Spielende – doch wie er sie weitergibt, ist seine Entscheidung. Genau an dieser Stelle trennt sich „ohne Steuer“ in drei handfeste Modelle, und genau dort entscheidet sich, ob ein Anbieter auf der deutschen Whitelist steht oder nicht. Die folgenden Abschnitte ordnen die Modelle ein, vergleicht zehn lizenzierte Anbieter und zeigt, was die Werbung mit „0 % Wettsteuer“ tatsächlich vom Gewinn übrig lässt.
Spielerschutz vor dem Steuerthema
Kaum eine Werbung im deutschen Sportwettenmarkt wiederholt sich so hartnäckig wie der Satz „0 % Wettsteuer“. Was dabei leicht untergeht: Der Verlustschutz gilt unabhängig davon, ob ein Anbieter die Steuer trägt, vom Gewinn abzieht oder auf den Einsatz schlägt. Wer das Angebot hinter der Werbung prüft, sollte die Spielerschutzregeln im selben Blick mitlesen.
Warum der Schutz vom Steuerthema getrennt bleibt
In Deutschland gilt für alle lizenzierten Anbieter dasselbe Schutzniveau. Volljährigkeit ab 18 Jahren, ein Konto pro Anbieter mit vollständiger Verifizierung und ein monatliches Einzahlungslimit von 1.000 €, das standardmäßig gesetzt ist – geprüft über die zentrale Limitdatei LUGAS, die alle Anbieter miteinander teilen. Wer sein Limit anheben will, muss seine wirtschaftliche Leistungsfähigkeit nachweisen; eine Selbsterklärung genügt nicht. Die Anbieter mit deutscher Erlaubnis sind zudem an OASIS angeschlossen, das Sperrsystem, das eine Selbstsperre von mindestens drei Monaten auslöst, wenn der oder die Spielende selbst einen Zeitraum wählt, sonst mindestens ein Jahr. Der Panikbutton blockiert ein Konto für 24 Stunden, sobald er gedrückt wird.
Was die Werbung mit „0 % Wettsteuer“ nicht auflöst
Die Werbung ändert weder das Verlustrisiko noch die Limits. Sie sagt nur, dass ein bestimmter Anbieter den Steuerposten nicht sichtbar an die Wette hängt. Das schützt nicht vor einem leeren Konto, vor einer ausgereizten 1.000-€-Grenze oder vor einer Selbstsperre, die in der Aktivitätsdatei LUGAS sichtbar bleibt. Wer auf „0 %“ hereinfällt und gleichzeitig glaubt, das Limit gelte nicht, hat zwei Werbeversprechen verwechselt.
Vergleich: Zehn lizenzierte Anbieter und ihre Behandlung der Steuer
Der Vergleichsort ist die Whitelist der Gemeinsamen Glücksspielbehörde der Länder. Sie führt nur Anbieter mit deutscher Sportwetten-Erlaubnis, datiert nach GGL-Snapshot vom 2. Oktober 2026. Wie die zehn ihre Steuer weitergeben, unterscheidet sich deutlich.
| Anbieter | GGL-Whitelist-Status und Erlaubnisinhaber | Sportwettenerlaubnis seit |
|---|---|---|
| 888sport | Erlaubt; Inhaber 888 Germany Limited | 30.06.2021 |
| Betano | Erlaubt; Inhaber Betkick Sportsbetting Limited | 19.02.2021 |
| Tiptorro | Erlaubt; Inhaber Torro Tec Limited | 30.06.2021 |
| LeoVegas Sport | Erlaubt; Inhaber LVSports Limited | 21.10.2024 |
| AdmiralBet | Erlaubt; Inhaber Greentube Betting Malta Limited | 09.10.2020 |
| bpremium | Erlaubt; Inhaber Ladbrokes (Deutschland) Limited | 09.10.2020 |
| NEO.bet | Erlaubt; Inhaber Greenvest Betting Limited | 09.10.2020 |
| Sportingbet | Erlaubt; Inhaber Sportingbet (Deutschland) Limited | 09.10.2020 |
| Sportwetten.de | Erlaubt; Inhaber NetX Betting Limited | 19.11.2020 |
| bwin | Erlaubt; Inhaber bwin (Deutschland) Limited | 09.10.2020 |
Die Tabelle zeigt nur die formale Seite – Erlaubnis und Datum der ersten Erteilung. Die wirtschaftliche Seite und die Behandlung der Steuer werden im Folgenden detailliert analysiert. Wer die Steuer trägt und wie sie sich auf den Gewinn auswirkt, ist die zentrale Frage bei der Suche nach „Wettanbieter ohne Steuer 2026“. Die nächsten Abschnitte ordnen die Modelle ein, die deutsche Lizenzlandschaft dahinter und was die einzelnen Anbieter im Kleingedruckten tatsächlich regeln.
Grundlagen: Wer schuldet die Steuer, und wie wird sie umgelegt
Die Sportwettensteuer steht im Rennwett- und Lotteriegesetz, §§ 16 bis 25, und gilt seit dem 1. Juli 2012 in Deutschland. Sie beträgt 5,3 % einer ungewöhnlichen Bemessungsgrundlage: des Spieleinsatzes ohne die Steuer selbst. Aus 100 € überweisener Wetteinsatz werden rund 5,03 € Steuer, nicht 5,30 €. Schuldner ist nach § 19 Rennwett- und Lotteriegesetz der Veranstalter, nicht die spielende Person. Was die Wette kostet, hängt allein davon ab, wie der Anbieter diesen Posten weiterreicht.
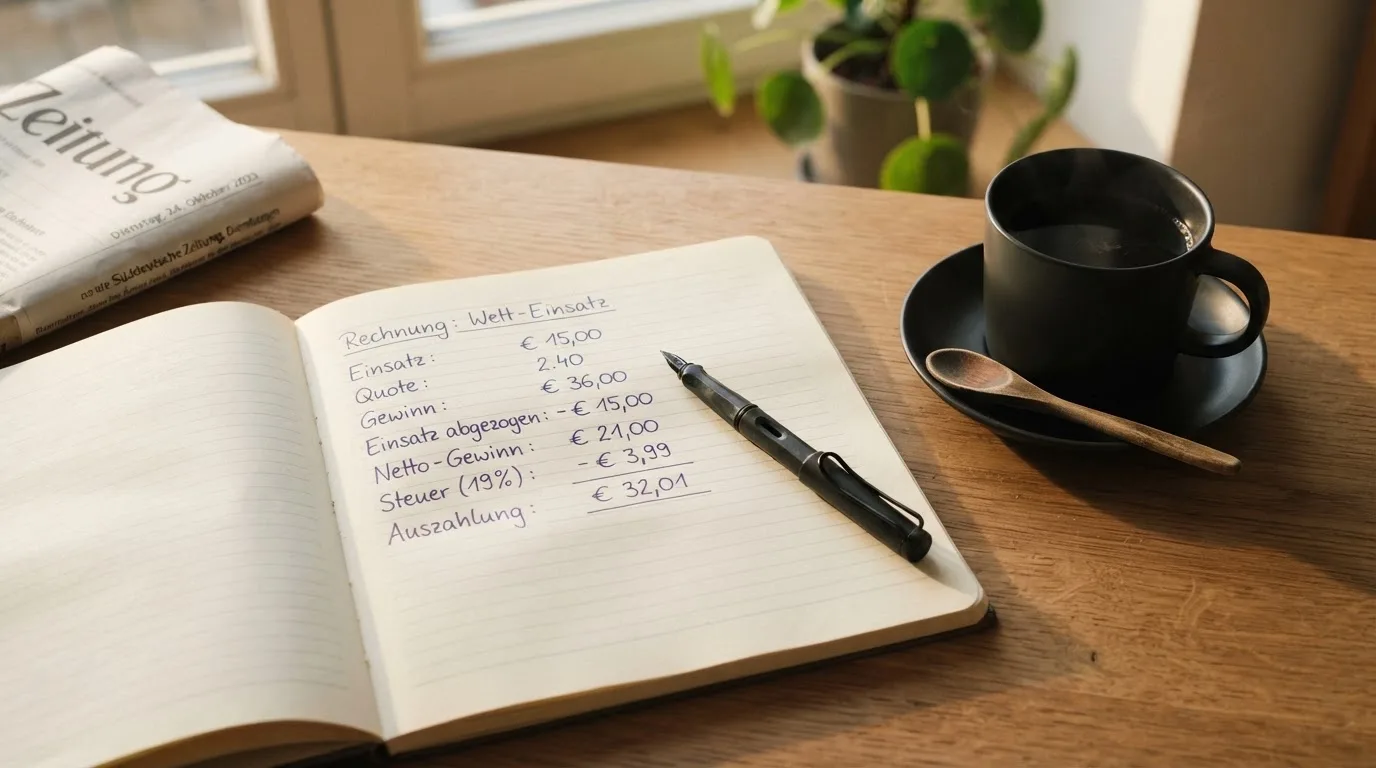
Die drei Modelle der Weitergabe
Abschlag auf die Quote. Der Anbieter senkt den Auszahlungskurs, behält den Einsatz unangetastet und schmälert im Gewinnfall die Auszahlung. Das ist die heute häufigste Variante. Interwetten zum Beispiel behält 5,3 % vom Bruttogewinn ein, also Einsatz × Quote, und schreibt das in seine AGB.
Abzug vom Gewinn. Der Anbieter behält die Quote, zieht aber nach abgeschlossener Wette einen prozentualen Anteil vom Gewinn ab. Sportingbet beschreibt das in seinen Wettregeln mit dem Wortlaut „5 % des Wetteinsatzes“ nach § 17 Rennwett- und Lotteriegesetz und behält 5 % des Bruttogewinns vom Gewinn ein. Praktisch landet der Posten beim Gewinn, nicht beim Kurs.
Übernahme durch den Anbieter. Der Anbieter trägt die Steuer selbst und lässt Einsatz und Gewinn unangetastet. ODDSET wirbt ausdrücklich damit, weder Einsatz noch Gewinn mit einem Steuerabzug zu belegen. Sportwetten.de und Winamax gehen ähnliche Wege, letzterer mit dem Slogan „0 % Wettsteuer und die besten Quoten“. In diesen Fällen verschwindet der Posten aus der Wette, nicht aus dem Wettmarkt.
Ausweis beim Einsatz. Eine seltenere Variante: Der Anbieter weist die Steuer neben dem Einsatz aus, ohne sie zu verstecken. Wettarena zum Beispiel nennt in den spielrelevanten Informationen 5,3 % des Spieleinsatzes inklusive Steuer als eigenen Posten, also knapp 5,03 % des überwiesenen Betrags.
Vom Markt aus betrachtet. Die Übernahme ist für die spielende Person am transparentesten, der Quotenabschlag am unsichtbarsten. Welche Variante am Ende günstiger ist, hängt vom Markt, von der Wettart und vom Spielverhalten ab – die Werbung allein verrät es nicht.
Rechenbeispiel: Wetteinsatz 100 € zur Quote 2,00
Ein Beispiel zeigt, was die Modelle in Zahlen bedeuten. Gewettet werden 100 € auf ein Spiel zur Quote 2,00. Ohne jegliche Steuer wäre der Gewinn 200 € zurück, also 100 € Einsatz plus 100 € Reingewinn.
Ohne Weitergabe der Steuer. Der Anbieter trägt die 5,03 € selbst. Auszahlung: 200 €, Reingewinn 100 €. So weit das Versprechen.
Mit Quotenabschlag von 5,3 %. Die Auszahlungsquote sinkt von 2,00 auf rund 1,894. Auszahlung: 189,40 €. Davon gehen 100 € zurück, 89,40 € Reingewinn bleiben. Der Effekt auf den Reingewinn: rund 10,60 € weniger.
Mit Abzug vom Gewinn. Der Einsatz bleibt 100 €, die Auszahlung 200 €. Davon werden 5 % vom Bruttogewinn einbehalten, also 10 €. Auszahlung: 190 €. Reingewinn 90 € – etwas weniger als beim Quotenabschlag, weil der Abzug erst hinter der Multiplikation ansetzt.
Mit Ausweis auf den Einsatz. Der Anbieter verlangt 100 € Einsatz plus 5,03 € Steuer, rechnet aber intern mit 100 € Wetteinsatz. Auszahlung: 200 €. Effektiver Verlust: die zusätzlich gezahlten 5,03 €, weil der Gewinn sich nicht erhöht, die Kosten aber schon.
Das Rechenbeispiel zeigt, was die Marketingzeile „0 % Wettsteuer“ im günstigsten Fall wert ist: rund 10 € auf 100 € Einsatz bei einer Quote um 2,00. Bei höheren Quoten wächst der Vorteil, bei niedrigeren schrumpft er, weil die Steuer auf den Einsatz fix bleibt und der Gewinn kleiner ausfällt.
Was die Rechnung nicht abbildet
Die Rechnung geht von einer einzelnen Wette aus. Kombiwetten mit mehreren Beinen multiplizieren die Quoten, und der Quotenabschlag wirkt am Ende stärker, weil er auf das größere Produkt trifft. Systemwetten mit verschiedenen Kombinationen verteilen den Effekt, heben ihn aber nicht auf. Wer seinen Wettstil auf Kombis ausrichtet, verliert unter dem Quotenabschlag mehr, als die Rechnung für die Einzelwette suggeriert.
Rechtslage: Was die Whitelist regelt und was sie nicht garantiert
Die Gemeinsame Glücksspielbehörde der Länder in Halle (Saale) ist die Regulierungsbehörde für Sportwetten im Internet. Sie erteilt die Erlaubnis nach § 9a Absatz 1 Nummer 3 in Verbindung mit § 27f Absatz 1 des Glücksspielstaatsvertrags 2021 und führt die Whitelist nach § 9 Absatz 8. Die Liste ist die einzige verlässliche Quelle: Wer auf ihr steht, hat eine Erlaubnis; wer nicht auf ihr steht, hat keine.
Was die Whitelist zeigt und was sie verschweigt
Der Snapshot vom 2. Oktober 2026 listet 30 Einträge. 27 davon halten eine Sportwetten-Erlaubnis, zwei davon zusätzlich eine Pferdewetten-Erlaubnis, drei weitere sind reine Pferdewetten-Veranstalter. Jeder Eintrag nennt den Inhaber und das Datum der Erteilung. Die Whitelist führt kein Enddatum – die Erlaubnis läuft fünf Jahre (§ 4c Absatz 1) und wird mit einer Folgerlaubnis verlängert. Wer eine Folgerlaubnis hat, sieht das Datum, nicht den Ablauf.
Was die Whitelist nicht zeigt: die wirtschaftlichen Konditionen, den Kundenservice, die Quotenqualität und vor allem die Art, wie der Anbieter die Steuer weitergibt. Die Liste ist ein Erlaubnisnachweis, keine Vergleichstabelle.
Deutsche Erlaubnis, maltesische oder gibraltarische Holding
Viele Inhaber sitzen in Malta, Gibraltar oder einem anderen EU-Staat. Das ist rechtlich unproblematisch, solange die deutsche Erlaubnis vorliegt und die Whitelist den Inhaber nennt. Eine maltesische Firmenadresse ist kein Hinweis auf eine schwächere Aufsicht, aber auch kein Ersatz für die deutsche Erlaubnis. Eine Marke mit Malta-Sitz, aber ohne Whitelist-Eintrag, ist in Deutschland nicht erlaubt.
Was die GGL über die Werbung sagt
Die GGL warnt regelmäßig vor illegalen Angeboten. Am 17. September 2026 hat sie sich ausdrücklich gegen Anbieter wie Platincasino ausgesprochen, weil diese ohne deutsche Erlaubnis agieren. Die Aufsicht verschickt Verbotsverfügungen, lässt Zahlungen blockieren und kann Netzsperren anordnen. Wer bei einem nicht lizenzierten Anbieter spielt, hat keinen Anspruch auf Auszahlung über die LUGAS-Mechanik und keinen Zugang zu OASIS.
Der Fall, der zur Vorlage ging
Der Bundesgerichtshof hat am 25. Juli 2024 (Az. I ZR 90/23) dem Europäischen Gerichtshof eine Frage zur Dienstleistungsfreiheit vorgelegt. Im konkreten Fall verlangt ein Kläger von Tipico mehr als 3.700 € aus Verlusten der Jahre 2013 bis 2018 zurück – Wetten, die in eine Zeit vor der Whitelist fielen. Der Generalanwalt des EuGH, Nicholas Emiliou, hat in seinen Schlussanträgen vom 19. März 2026 (Rechtssache C-530/24) für möglich gehalten, dass Anbieter ohne deutsche Erlaubnis zur Rückzahlung verlorener Einsätze verpflichtet werden können – mit einer Ausnahme, wenn Behörden zugesichert haben, die Erlaubnispflicht vorübergehend nicht durchzusetzen. Das ist noch keine Entscheidung, aber ein Hinweis darauf, dass die zivilrechtliche Seite der Offshore-Thematik noch nicht abgeschlossen ist.
Strafrechtlich bleibt die Teilnahme ein schmales Risiko
§ 285 StGB stellt die Teilnahme an unerlaubtem Glücksspiel unter Strafe, bis zu sechs Monate oder Geldstrafe. In der Praxis verfolgen die Behörden einzelne Spielende so gut wie nicht – weder eine Garantie für die Zukunft noch eine Entwarnung. Wer das Risiko scheut, weicht auf lizenzierte Anbieter aus, die ohnehin dieselben Spiele abdecken.
Anbieter im Detail
Die folgende Übersicht greift die Reihenfolge der Tabelle auf und schildert die zehn Anbieter in alphabetischer Folge. Die Lizenzdaten sind dem GGL-Snapshot vom 2. Oktober 2026 entnommen; die Angaben zur Steuer stammen aus den AGB oder den spielrelevanten Informationen der jeweiligen Anbieter.
888sport – Erlaubnis vorhanden, Steuerpraxis im Kleingedruckten
Die 888sport wird laut Whitelist von der 888 Germany Limited betrieben, hinter der die 888 Holdings PLC in Gibraltar steht. Die Erlaubnis besteht seit dem 30. Juni 2021, eine Folgerlaubnis wurde am 15. Dezember 2022 erteilt. Die 888-Gruppe ist seit September 2005 an der Londoner Börse notiert. Die Whitelist-Eintragung belegt die formale Seite – die 888 Holdings PLC in Gibraltar ist die Mutter, das ist in Deutschland rechtlich kein Makel. Über die Behandlung der Steuer schweigen die hier dokumentierten Quellen; das ist ein Punkt, den potenzielle Spielende vor der ersten Einzahlung in den AGB prüfen sollten.
Betano – Erlaubnis früh erteilt, Steuerpraxis zu prüfen
Die Betano.de führt die Whitelist mit der Betkick Sportsbetting Limited in San Giljan, Malta. Die Erlaubnis datiert auf den 19. Februar 2021, eine Folgerlaubnis wurde am 16. Dezember 2022 erteilt. Zu der Frage, wie die 5,3 % weitergereicht werden, führen die dokumentierten Quellen keine Angabe – wer auf der Suche nach „Wettanbieter ohne Steuer 2026“ ist, sollte Betanos AGB lesen, bevor er die erste Wette platziert.
Tiptorro – bekannter Markenname, eigene Whitelist-Spur
Tiptorro.de ist die Marke, hinter der die Torro Tec Limited in Malta steht. Der App Store listet die App unter dem Anbieter Torro Tec Limited, die sich selbst als unter GGL-Aufsicht geführten Sportwettveranstalter beschreibt. Die Whitelist führt die Erlaubnis seit dem 30. Juni 2021, eine Folgerlaubnis folgte am 27. Dezember 2022. Die App selbst verweist auf die Whitelist, was den seltenen Fall einer auf der Plattform selbst dokumentierten Aufsicht darstellt.
LeoVegas Sport – neuer Anbieter, kurze Historie
Die Leovegas.de wird von der LVSports Limited betrieben, mit einer Erlaubnis für Sportwetten seit dem 21. Oktober 2024 – dem jüngsten Erstdatum der hier aufgeführten Anbieter. LeoVegas bringt die längste Casino-Erfahrung im skandinavisch geprägten Markt mit, ist im Sportwettenbereich aber ein Spätstarter in Deutschland. Über die Behandlung der Sportwettensteuer führen die dokumentierten Quellen keine Angabe.
AdmiralBet – Erlaubnis bereits 2020, Folgerlaubnis im Sommer 2024
AdmiralBet.de läuft über die Greentube Betting Malta Limited, mit erster Erlaubnis am 9. Oktober 2020 und Folgerlaubnissen am 13. Dezember 2022 sowie am 29. Juli 2024. Für virtuelle Automatenspiele auf slots.admiralbet.de besteht eine eigene Erlaubnis seit dem 28. September 2022. Die Novomatic-Gruppe steht hinter der Marke, was einen Hintergrund in Spielstätten mit sich bringt. Wie AdmiralBet die Steuer handhabt, sollten Spielende direkt in den AGB oder den spielrelevanten Informationen prüfen.
bpremium – deutsche Marke der Entain-Gruppe
Hinter Bpremium.de steht die Ladbrokes (Deutschland) Limited, die Teil der Entain-Gruppe ist. Die Erlaubnis datiert auf den 9. Oktober 2020, eine Folgerlaubnis folgte am 21. Dezember 2022. Die Auszahlungsgebühren richten sich nach der gewählten Zahlungsmethode; bei Banküberweisungen im SEPA-Raum fallen die Inlandsgebühren der Banken an. Die Details zur Weitergabe der 5,3 % sind aus den offiziellen Informationen nicht ersichtlich.
NEO.bet – deutscher Anbieter mit deutscher Erlaubnis
NEO.bet.de läuft über die Greenvest Betting Limited, mit Erlaubnis seit dem 9. Oktober 2020 und Folgerlaubnis seit dem 22. Dezember 2022. NEO.bet gehört zu den Anbietern, die ihre Marke bewusst deutsch aufgestellt haben. Ob der Anbieter die Steuer übernimmt oder weitergibt, ist den zugänglichen Dokumenten nicht zu entnehmen.
Sportingbet – Steuerpraxis direkt aus den Wettregeln
Sportingbet.de gehört zur Sportingbet (Deutschland) Limited, mit Erlaubnis seit dem 9. Oktober 2020 und Folgerlaubnis seit dem 21. Dezember 2022. Die Wettregeln nennen eine Steuer von „5 % des Wetteinsatzes“ nach § 17 Rennwett- und Lotteriegesetz und beschreiben, dass bei gewonnenen Wetten 5 % des Bruttogewinns einbehalten werden. Wer wissen will, was eine „0 % Wettsteuer“-Werbung im Vergleich wert ist, findet hier ein nüchternes Beispiel: nicht aufgehoben, sondern vom Bruttogewinn abgezogen.
Sportwetten.de – Zahlungsmethoden ohne Zusatzkosten
Die Sportwetten.de wird von der NetX Betting Limited betrieben, mit Erlaubnis seit dem 19. November 2020 und Folgerlaubnis seit dem 16. Dezember 2022. Das Sportwetten.de-Angebot listet eine breite Auswahl an Zahlungsmethoden: Kundenkarte, PayPal, Sofortüberweisung über Trustly, Kreditkarte, Banküberweisung, Skrill und Aircash, jeweils ohne Gebühr und mit sofortiger Bearbeitung, Mindestbetrag 10 €. Einzahlungen über Dritte sind nicht gestattet – eine Vorgabe des Geldwäschegesetzes, die Anonymität ausschließt. Über die Behandlung der Sportwettensteuer schweigen die dokumentierten Quellen.
bwin – etablierter Name, Erlaubnis aus der ersten Stunde
Die Bwin.de läuft über die bwin (Deutschland) Limited mit Sitz in Gzira, Malta. Die Erlaubnis datiert auf den 9. Oktober 2020, eine Folgerlaubnis folgte am 23. Dezember 2022. bwin gehört zu den frühen Marken im deutschen Online-Sportwettenmarkt. Über die Behandlung der Steuer führen die dokumentierten Quellen keine Angabe.
Was der Vergleich zeigt – und was er nicht zeigt
Die Tabelle wirkt nüchtern, weil sie nüchtern ist: Zehn Erlaubnisinhaber mit Erteilungsdatum. Was sie nicht zeigt, ist genau die Information, nach der die meisten Leserinnen und Leser suchen – wer die 5,3 % trägt. Die Lizenz allein sagt darüber nichts. Sie sagt nur, dass der Anbieter in Deutschland arbeiten darf.
Drei Muster, die sich hinter der Werbung verstecken
Übernahme durch den Anbieter. ODDSET, Sportwetten.de und Winamax werben mit der Übernahme. Hier bleibt Einsatz und Gewinn unangetastet; der Anbieter trägt die Steuer aus seiner Marge. Das ist die transparenteste Variante – die Werbung hält, was sie verspricht.
Abzug vom Gewinn. Sportingbet zieht die Steuer vom Bruttogewinn ab. Die Wette kostet erst im Erfolgsfall, was psychologisch weniger sichtbar ist, weil der Verlust erst in der Auszahlung erscheint. Wer nicht nachrechnet, merkt den Effekt erst beim Blick auf den Wettschein.
Quotenabschlag. Interwetten senkt die Auszahlungsquote um 5,3 %. Auf den ersten Blick bleibt der Einsatz gleich, im Erfolgsfall kommt weniger zurück. Wer nur die Quote im Kopf hat, übersieht den Effekt, weil der Abschlag im Preis verschwindet.
Ausweis beim Einsatz. Wettarena weist die Steuer getrennt vom Einsatz aus. Seltenes Modell, dafür besonders klar – die Wette kostet genau so viel, wie die Buchungszeile sagt.
Was die Werbung mit „0 % Wettsteuer“ im Detail verspricht
Wer „0 % Wettsteuer“ schreibt, sagt: Diese Wette trägt keine zusätzlichen 5,03 %. Das ist messbar an der Auszahlung. Ein Buchmacher, der die Steuer trägt, zahlt bei 100 € Einsatz zur Quote 2,00 den vollen Betrag von 200 € zurück. Ein Buchmacher, der sie abzieht, zahlt 189,40 € bis 195 €, je nach Modell. Der Unterschied ist real, aber er ist nicht riesig – bei 100 € Einsatz sind es etwa 5 bis 11 € auf eine einzelne Wette. Wer das Wettvolumen klein hält, wird den Unterschied kaum spüren; wer regelmäßig wettet, schon.
Was die Werbung verschweigt
„0 % Wettsteuer“ ist keine Aussage über die Quotenqualität. Ein Anbieter, der die Steuer trägt, kann durchaus unterdurchschnittliche Quoten anbieten; ein Anbieter, der die Steuer abzieht, kann überdurchschnittliche Quoten liefern. Wer „0 %“ überbewertet, übersieht, dass der Wettgewinn sich aus der Quote ergibt und nicht aus der Steuer. Die Werbung mit der Steuer ist ein Werbeversprechen, keine Garantie für bessere Wetten.
Wo die Werbung an Grenzen stößt
Anbieter, die mit der Steuerübernahme werben, müssen den Betrag aus ihrer Marge tragen. Wenn die Marge ohnehin eng ist, schlägt das auf die Quote durch. Wer „0 %“ und „beste Quoten“ kombiniert sieht, sollte prüfen, ob die Quote tatsächlich über dem Marktdurchschnitt liegt. Anbieter, die vom Gewinn abziehen, behalten ihre Quote stabil; Anbieter mit Quotenabschlag ebenso – der Effekt steckt in beiden Fällen im Preis.
Welcher Anbieter passt – eine Lesehilfe
Die Frage „Welcher Wettanbieter ohne Steuer 2026 ist der beste?“ hat keine pauschale Antwort. Sie hängt vom Spielverhalten, von der Wettart und vom eigenen Anspruch an Übersichtlichkeit ab.
Wer den Überblick behalten will
Wer auf einer Wettquittung gerne sieht, was tatsächlich bezahlt wird, ist beim Modell „Ausweis beim Einsatz“ richtig – die Wettarena-Variante. Die Steuer steht als eigener Posten da, das macht die Rechnung kontrollierbar. Wer auf Quotenvergleich setzt, sollte das Modell „Übernahme durch den Anbieter“ bevorzugen – ODDSET, Sportwetten.de oder Winamax – weil die Quote nicht durch einen Abschlag verfälscht wird. Wer die Steuer beim Anbieter lassen und trotzdem eine seriöse Lizenz mitbringen will, ist bei den Übernahme-Modellen gut aufgehoben.
Wer Kombiwetten spielt
Bei Kombis entscheidet die Wahl des Modells mehr Geld als bei Einzelwetten. Ein Quotenabschlag wirkt auf das Produkt aller Beine – bei einer 4er-Kombi mit Quoten um 2,00 ergibt sich eine Gesamtquote von 16,00; der Abschlag von 5,3 % entzieht dem Gewinn mehr als bei einer Einzelwette. Wer Kombis spielt, sollte das Übernahme-Modell oder das Ausweis-Modell wählen.
Wer kleine Einsätze tätigt
Bei 10 € Einsatz zur Quote 2,00 geht es um etwa 1 € Unterschied zwischen Übernahme und Quotenabschlag. Das bewegt sich im Bereich von Rundungsdifferenzen und Wechselkursen. Wer mit kleinen Einsätzen spielt, kann die Wahl des Anbieters an anderen Kriterien festmachen – Wettprogramm, App, Kundenservice.
Wer mit hohen Einsätzen spielt
Bei 1.000 € Einsatz zur Quote 2,00 sind es etwa 100 € Unterschied. Hier wird die Frage relevant. Wer monatlich ein höheres Volumen umsetzt, sollte das Modell prüfen, bevor er sich auf einen Anbieter festlegt. Die Whitelist zeigt die Erlaubnis, die AGB zeigen die Kosten.
Was Offshore-Anbieter bieten – und was sie nicht bieten
Anbieter ohne deutsche Erlaubnis werben ebenfalls mit „Wetten ohne Steuer“. Das Versprechen hat einen einfachen Hintergrund: Wer in Deutschland keine Erlaubnis hat, schuldet die Steuer nach dem Rennwett- und Lotteriegesetz formal trotzdem – das ist eine andere Frage. Die Werbung sagt nur, dass der Anbieter den Posten nicht einbehält. Was die Werbung nicht sagt: Es gibt keine deutsche Aufsicht, keinen OASIS-Anschluss, keine LUGAS-Mechanik, keine Auszahlung im Streitfall über deutsche Gerichte.
Die Punkte, die auf dem deutschen Markt selbstverständlich sind
OASIS-Sperrsystem: Anbieter ohne deutsche Erlaubnis sind nicht an das zentrale Sperrsystem angeschlossen. Wer sich bei einem lizenzierten Anbieter selbst sperren lässt, kann auf einem Offshore-Anbieter weiterspielen. LUGAS-Limitdatei: Das monatliche Einzahlungslimit von 1.000 € wird über LUGAS durchgesetzt. Offshore-Anbieter kennen diese Grenze nicht und können höhere Limits anbieten – ohne Nachweis der wirtschaftlichen Leistungsfähigkeit. Vollständige Verifizierung: Offshore-Anbieter verlangen in der Regel keine Ausweiskontrolle; der Einzahlungsweg bleibt anonym, solange der Anbieter die Mittel annimmt.
Die Punkte, die ein Offshore-Anbieter zusätzlich anbietet
Höhere Einsatzlimits, mehr Zahlungsmethoden, oft auch Kryptowährungen, weniger Beschränkungen bei Live-Wetten. Das klingt nach mehr Freiheit, ist aber die andere Seite desselben Mangels: Ohne deutsche Aufsicht fehlt die Mechanik, die bei Problemen eingreift.
Die Punkte, die im Streitfall relevant werden
Wer bei einem Offshore-Anbieter gewinnt und nicht auszahlen kann, hat vor deutschen Gerichten einen schweren Stand. Die zivilrechtliche Seite ist noch in Bewegung – der BGH hat dem EuGH eine Frage vorgelegt, der Generalanwalt hat die Möglichkeit der Rückzahlung bejaht. Das ist keine Garantie, aber ein Hinweis darauf, dass die Rechtslage nicht abschließend geklärt ist.
Spielerschutz: Was die Lizenz mitbringt und was sie nicht mitbringt
Die deutsche Erlaubnis bringt einen Rahmen mit, der über die Steuerfrage hinausgeht. Wer auf der Whitelist steht, ist an die Vorgaben des Glücksspielstaatsvertrags gebunden, einschließlich der Spielerschutzregeln. Das hat Folgen für das, was ein Anbieter anbieten kann – und für das, was er anbieten muss.
Was die Lizenz vorschreibt
Vollständige Verifizierung vor der Auszahlung. Ein Konto pro Anbieter, kein Parallelkonto, kein Konto auf fremden Namen. Zahlungen nur von Konten, die auf den Namen des Spielenden laufen – anonymes Spiel ist ausgeschlossen. Einzahlungslimit, das standardmäßig bei 1.000 € liegt und nur mit Nachweis der wirtschaftlichen Leistungsfähigkeit angehoben werden kann. OASIS-Anschluss mit Selbstsperre und Panikbutton.
Was die Lizenz beschränkt
Live-Wetten während laufender Spiele sind nur auf den Endstand oder auf „nächstes Tor“ beziehungsweise „nächster Satz“ erlaubt, nicht auf „nächster Punkt“ oder „nächster Korb“. Fußball unterhalb der 3. Liga zählt als Amateursport, ist damit nicht wettbar. E-Sport ist in Deutschland nicht als Sport anerkannt; lizenzierte Anbieter dürfen keine E-Sport-Wetten anbieten. Wetten auf soziale oder politische Ereignisse sind nicht erlaubt. Manipulationanfällige Wetten und Wetten auf Regelverstöße sind ausgeschlossen.
Was die Lizenz offenlässt
Die Quote. Der Anbieter bestimmt das Preisniveau selbst, der Markt reguliert es über Vergleichsportale. Den Bonus. Der Glücksspielstaatsvertrag enthält keine Klausel, die Sportwetten-Boni begrenzt; was ein Anbieter anbietet, steht in seinen AGB. Den Cash-Out. Es gibt keine gesetzliche Regelung; Cash-Out ist eine Funktion des Anbieters. Die Auszahlungsgeschwindigkeit – sie ist eine Frage der Betriebsabläufe, nicht der Lizenz.
Die Frage hinter der Werbung
Wer nach „Wettanbieter ohne Steuer 2026“ sucht, fragt nicht nur nach der Buchungszeile. Die Frage zielt auf das, was die Werbung nicht sagt: Was bleibt vom Gewinn übrig, und wer trägt den Rest? Die Antwort hängt vom Modell ab – Übernahme, Quotenabschlag, Gewinnabzug oder Einsatzaufschlag. Sie hängt nicht von der Lizenz ab. Die Lizenz garantiert, dass der Anbieter überhaupt in Deutschland arbeiten darf; sie sagt nichts über die Konditionen.
Was die Lesenden mitnehmen
Wer in Deutschland spielen will, sollte auf der Whitelist prüfen, ob der Anbieter eine Erlaubnis hat. Wer die Steuer sparen will, sollte in den AGB prüfen, wie der Anbieter sie weitergibt. Wer ein bestimmtes Spiel- oder Wettverhalten hat, sollte prüfen, ob das Modell zu diesem Verhalten passt. Wer sich selbst schützen will, sollte die OASIS-Sperre und das LUGAS-Limit kennen – sie wirken unabhängig von der Steuerfrage.
Was offene Fragen offen bleiben
Die zehn Anbieter im Vergleich unterscheiden sich in der Behandlung der Steuer. Für sieben von ihnen fehlt in den dokumentierten Quellen eine eindeutige Angabe zur Weitergabe. Das ist kein Werturteil, sondern ein Hinweis: Wer auf der Suche nach dem „besten Wettanbieter ohne Steuer 2026“ ist, kommt um die Lektüre der AGB nicht herum. Die Lizenz ist die Voraussetzung; die AGB sind die Wahrheit über die Kosten.
Häufige Fragen zur Sportwettensteuer
Wie hoch ist die Sportwettensteuer in Deutschland, und auf welche Bezugsgröße wird sie berechnet?
Die Sportwettensteuer beträgt nach § 17 Rennwett- und Lotteriegesetz 5,3 % des Spieleinsatzes ohne die Steuer selbst. Aus 100 € überwiesenem Einsatz werden rund 5,03 € Steuer, nicht 5,30 €. Die Bezugsgröße ist also der Einsatz nach Abzug der Steuer, nicht der Einsatz, der überwiesen wird.
Wer schuldet die Sportwettensteuer – der Anbieter oder die Spielenden?
Schuldner ist nach § 19 Rennwett- und Lotteriegesetz der Veranstalter der Wette, also der Anbieter. Die spielende Person schuldet die Steuer nicht. Wie der Anbieter den Betrag weiterreicht, ist seine Entscheidung – über die Quote, den Gewinn, den Einsatz oder gar nicht.
Was bedeutet Werbung mit „0 % Wettsteuer“ für Quote und Auszahlung?
Die Werbung sagt, dass der Anbieter die Steuer selbst trägt und weder Einsatz noch Gewinn mit einem Posten belastet. Die Auszahlung entspricht damit der ursprünglichen Quote ohne Abzug. Bei 100 € Einsatz zur Quote 2,00 zahlt der Anbieter 200 € zurück, so wie es die Quote verspricht. Die Werbung sagt nichts über die Qualität der Quote selbst.
Wie wird ein Gewinn berechnet, wenn der Anbieter einen Quotenabschlag von 5,3 % vornimmt?
Der Anbieter senkt die Auszahlungsquote um 5,3 %, behält aber den Einsatz unverändert. Aus einer Quote von 2,00 wird 1,894. Bei 100 € Einsatz zahlt der Anbieter 189,40 € zurück, davon 100 € Einsatz und 89,40 € Reingewinn. Im Vergleich zur Übernahme fehlen rund 10,60 € auf den Reingewinn.
Warum bieten Seiten ohne deutsche Erlaubnis Wetten ohne Steuer an, und was fehlt dort?
Seiten ohne deutsche Erlaubnis unterliegen nicht den Vorgaben des Glücksspielstaatsvertrags und werben mit fehlenden Abgaben, um Kunden zu gewinnen. Sie sind nicht an OASIS angeschlossen, nicht an LUGAS, kennen keine 1.000-€-Standardgrenze und bieten keine vollständige Verifizierung. Im Streitfall fehlt der deutsche Rechtsweg, und die zivilrechtliche Lage ist nicht abschließend geklärt.
Seit wann wird die Sportwettensteuer in Deutschland erhoben?
Die Sportwettensteuer wird seit dem 1. Juli 2012 in Deutschland erhoben. Die Einnahmen aus Sportwetten erreichten 2023 rund 409 Millionen Euro, ein Rückgang um 5,2 % gegenüber dem Vorjahr, aber 116,8 % über dem Wert von 2013 mit 189 Millionen Euro. Die Lotteriesteuer macht den größten Anteil an den gesamten Glücksspielsteuereinnahmen aus.
Lizenz – quotenvergleichhub.com
Inhalt erstellt vom Team «quotenvergleichhub.com»
